從黑馬到停擺 一家新勢力車企的興衰啟示錄 —— 基于宜春、南寧、桐鄉工廠停工事件的財務咨詢分析
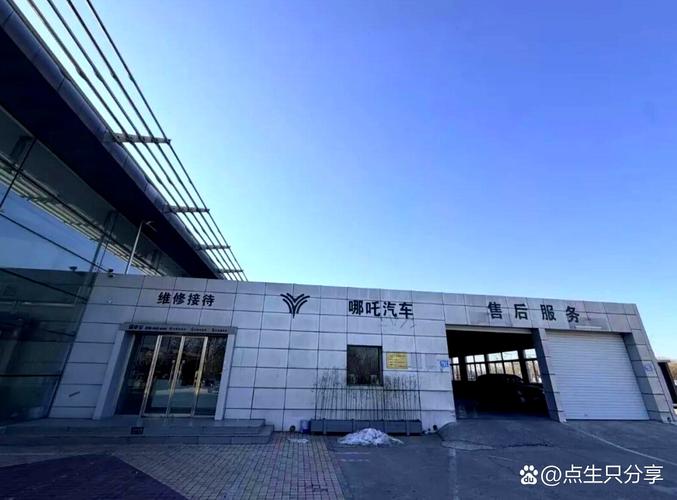
一、事件回顧:昔日黑馬的三地停擺\n\n曾被視為造車新勢力中最大“黑馬”的某新能源車企(下稱“H公司”),在短短數年內完成了從蓬勃擴張到全面停擺的劇烈轉折。公開信息顯示,其在江西宜春、廣西南寧、浙江桐鄉的三座生產基地已相繼陷入停工狀態。這三個基地曾經承載著地方政府的產業期待和數十億元的投資承諾,如今廠區寂靜、設備閑置,供應商貨款與員工薪資成為各方角力的焦點。這款曾經的資本寵兒,為何走到了這一步?從財務咨詢的視角審視,其敗局并非偶發,而是一系列結構性財務決策失誤疊加行業周期波動的必然結果。\n\n## 二、擴張邏輯的財務審視:三地工廠背后的資本杠桿\n\nH公司的擴張路徑具有典型的新勢力“以產能換資本、以資本搏估值”特征。宜春基地依托當地鋰礦資源稟賦和地方政府產業基金;南寧基地背靠東盟出口預期與地方國資支撐;桐鄉基地則靠近長三角供應鏈集群。三地幾乎同步啟動,合計規劃年產能遠超企業實際銷量預期,固定資產投資規模與經營現金流嚴重脫節。\n\n從財務分析的角度,這種“三線并進”的擴張隱含了三個致命問題:其一,資本開支(CAPEX)與經營性現金流(OCF)的比例長期倒掛,維持日常運營完全依賴外部融資;其二,固定資產折舊與攤銷費用在量產爬坡期迅速吞噬毛利,導致單車成本居高不下;其三,多基地并行使管理半徑急劇擴大,運營效率不升反降。\n\n## 三、資金鏈斷裂的路徑還原:從融資到停工的終局推演\n\n第一步,一級市場融資環境變化造成輸血中斷。當資本市場對新能源整車賽道的估值邏輯從“看銷量增速”轉向“看毛利和現金流”時,尚未實現自我造血的H公司首當其沖失去了后續融資的通道。\n\n第二步,經營性現金流無法覆蓋剛性支出。供應商貨款賬期被不斷拉長,員工薪資出現延遲,廠房的能源與維護費用成為沉重負擔。} *
如若轉載,請注明出處:http://m.carris.cn/product/44.html
更新時間:2026-10-09 00:56:01